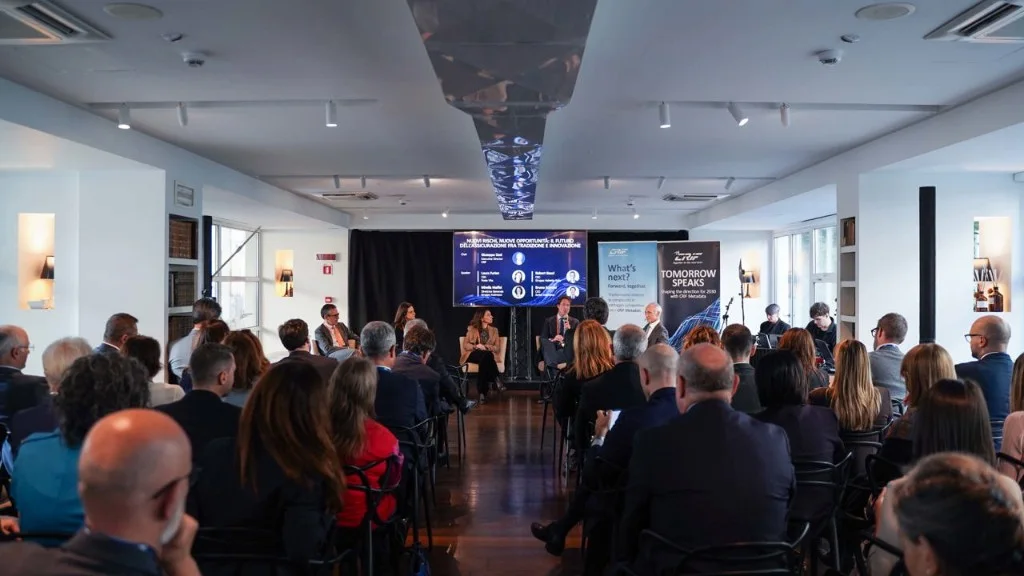
Cominciare a costruire la propria pensione ancora prima di entrare nel mondo del lavoro. È l’idea alla base della proposta che Ania ha rilanciato il 28 ottobre a Roma, in occasione dell’incontro Previdenza universale: un salvadanaio per le nuove generazioni. Un progetto che punta ad aprire una posizione di previdenza complementare per ogni nuovo nato, con un primo contributo dello Stato e la possibilità per le famiglie di far crescere il capitale negli anni. Una risposta, nelle intenzioni dell’associazione, a un problema che rischia di diventare sempre più urgente: garantire alle future generazioni un reddito adeguato quando terminerà la vita lavorativa.
Il quadro demografico ed economico, del resto, lascia poco spazio alle attese. Si vive più a lungo, nascono sempre meno bambini e l’ingresso nel mercato del lavoro è spesso caratterizzato da precarietà, discontinuità contributiva e retribuzioni non elevate. Tutti elementi che, insieme, rendono più difficile costruire una pensione sufficiente a mantenere il tenore di vita raggiunto durante l’attività lavorativa.
La pensione si costruisce prima
A dare la misura del ritardo italiano è il dato richiamato dal presidente di Ania, Giovanni Liverani: a oltre vent’anni dalla nascita della previdenza complementare, soltanto il 38% dei lavoratori italiani risulta iscritto a un fondo pensione. Una diffusione ancora limitata, soprattutto se si considera che proprio le generazioni più giovani, alle prese con carriere meno lineari, saranno probabilmente quelle che avranno maggiore bisogno di integrare la pensione pubblica.
Le prospettive sono preoccupanti. Secondo le stime illustrate da Liverani, in assenza di interventi circa due terzi dei futuri pensionati potrebbero andare incontro a una riduzione del tenore di vita compresa tra il 40% e il 60%. Non si tratta di una previsione certa, ma di uno scenario che evidenzia i rischi legati alla progressiva diminuzione della popolazione attiva, all’allungamento della vita media e alle carriere discontinue. Da qui la necessità di non aspettare l’ingresso nel mondo del lavoro per cominciare ad accumulare risorse, ma di anticipare il più possibile la costruzione del risparmio previdenziale.
Un capitale per partire
La proposta di Ania prevede una dotazione iniziale pubblica per ogni neonato, da versare in una posizione previdenziale dedicata. Il salvadanaio potrebbe poi essere alimentato dai genitori e dai familiari entro il terzo grado, anche attraverso versamenti incentivati fiscalmente. Il vantaggio sarebbe quello di disporre di un orizzonte temporale molto ampio, nel quale i contributi, anche contenuti, avrebbero la possibilità di accumularsi e valorizzarsi.
L’iniziativa rappresenta un’evoluzione del Bonus Previdenza pensato per i diciottenni: l’idea è spostare ancora più indietro il momento in cui si comincia a pensare alla pensione, trasformandola da scelta individuale spesso rinviata a un percorso avviato fin dalla nascita.
Poco importa se parliamo di diciottenni o di neonati: l’importante è fare, e fare oggi, senza rimandare a domani la soluzione di un problema gigantesco.
Il presidente di Ania ha insistito sulla necessità di passare dalle analisi alle iniziative concrete, sottolineando come il progetto possa rappresentare anche un segnale di attenzione verso le nuove generazioni e, indirettamente, verso il tema della natalità.
Questo non è assistenzialismo: è un impulso a invertire la tendenza alla denatalità e un enorme contributo alla sicurezza familiare.
La partita delle regole e della gestione
La proposta è stata al centro del confronto con Federico Freni, sottosegretario al Ministero dell’Economia e delle Finanze; Mario Pepe, presidente della Covip; Andrea Bertalot, direttore generale di Ania; Massimo Garavaglia, presidente della Commissione Finanze e Tesoro del Senato; e Claudio Durigon, sottosegretario al Ministero del Lavoro e delle Politiche sociali.
Uno dei nodi riguarda la gestione delle somme accumulate. L’orientamento indicato da Ania è quello di evitare un modello affidato a un unico soggetto pubblico, lasciando invece spazio a una pluralità di operatori. Le famiglie dovrebbero poter scegliere tra fondi pensione collettivi e soluzioni assicurative individuali, in un sistema nel quale la concorrenza possa favorire efficienza, contenimento dei costi e qualità dei rendimenti.
C’è poi una seconda dimensione, che va oltre la tutela del singolo risparmiatore. Le risorse previdenziali, proprio perché investite con un orizzonte di lungo periodo, possono diventare un bacino di capitali utili anche per l’economia reale: infrastrutture, innovazione, digitalizzazione e transizione energetica sono alcuni degli ambiti nei quali questo risparmio potrebbe trovare impiego.
Nel suo intervento Liverani ha richiamato anche il ruolo economico e sociale delle imprese assicurative. Nel 2025 il settore ha risarcito 18 milioni di cittadini e aziende, per un importo complessivo di 42 miliardi di euro, erogando inoltre prestazioni previdenziali e assicurative per oltre 93 miliardi.
Non siamo un giacimento fiscale da sfruttare per logiche di cassa di breve periodo.
Ha affermato il presidente di Ania, richiamando l’importanza di riconoscere il contributo del settore alla protezione delle famiglie e al finanziamento dell’economia.
Domande frequenti su Previdenza, Ania: un salvadanaio per ogni neonato
Si tratta di un progetto per aprire una posizione di previdenza complementare a ogni nuovo nato. Prevede una dotazione iniziale versata dallo Stato, che può essere poi integrata nel tempo dai genitori e dai familiari fino al terzo grado con versamenti agevolati fiscalmente.
Il quadro demografico ed economico attuale, caratterizzato da denatalità, precarietà lavorativa e carriere discontinue, mette a rischio i redditi futuri. Secondo le stime di Ania, senza interventi i futuri pensionati potrebbero subire una riduzione del tenore di vita compresa tra il 40% e il 60%.
A oltre vent'anni dalla sua nascita, la previdenza complementare coinvolge ancora una quota limitata di lavoratori. Il presidente di Ania, Giovanni Liverani, ha ricordato che soltanto il 38% dei lavoratori italiani risulta attualmente iscritto a un fondo pensione.
Ania suggerisce di evitare un unico gestore pubblico, affidandosi invece a una pluralità di operatori. Le famiglie avrebbero la libertà di scegliere tra fondi pensione collettivi e soluzioni assicurative individuali, favorendo così la concorrenza, l'efficienza e la qualità dei rendimenti.
Essendo investiti con un orizzonte temporale di lungo periodo, questi capitali potrebbero finanziare settori strategici per l'Italia. Tra gli ambiti di impiego utili all'economia reale figurano le infrastrutture, l'innovazione, la digitalizzazione e la transizione energetica.