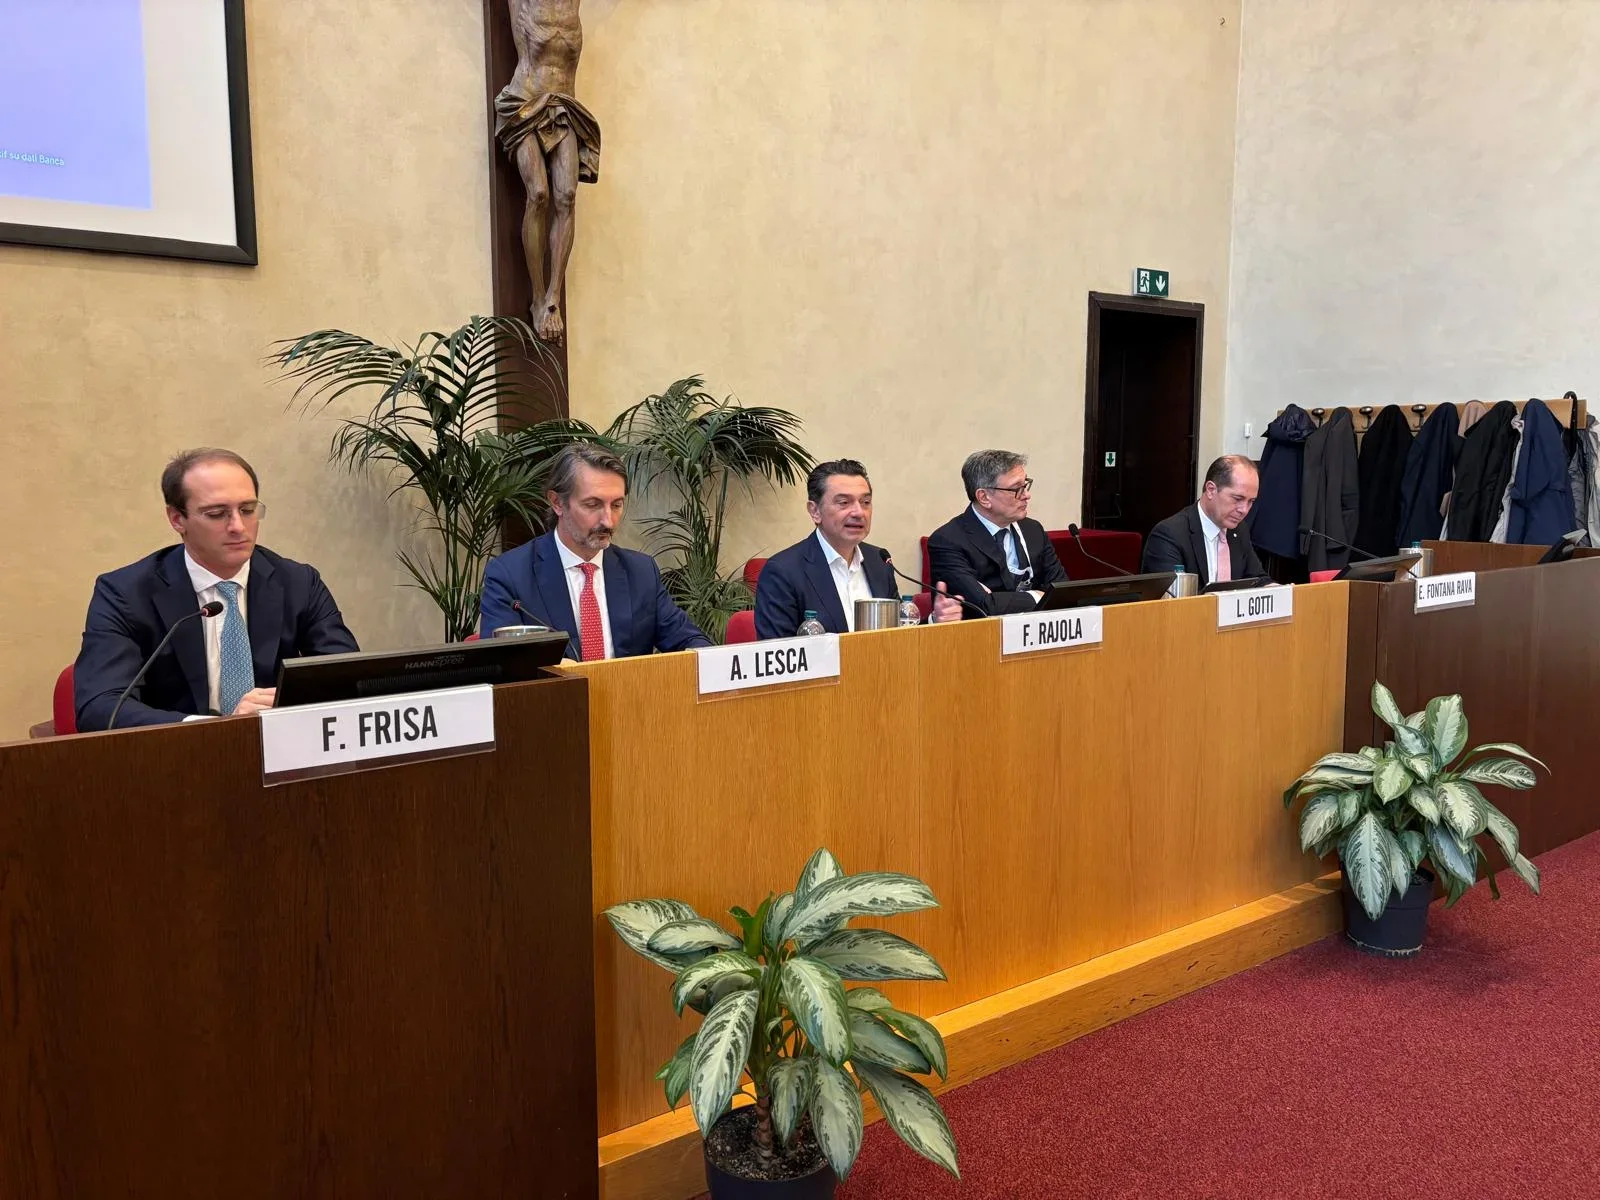
L’intelligenza artificiale sta cambiando il modo in cui banche e assicurazioni operano e si relazionano con i clienti. Non più soltanto uno strumento per digitalizzare i servizi, ma una tecnologia destinata a incidere sui modelli organizzativi, sulla distribuzione dei prodotti e sulla consulenza. È il quadro che emerge dalle ricerche di Cetif, il Centro di ricerca dell’Università Cattolica del Sacro Cuore, presentate al Cetif Summit dell’11 novembre, dedicate all’evoluzione verso il Banking 3.0 e l’Insurance 3.0.
Nel settore bancario, il passaggio è quello dalla banca digitale a una banca intelligente, capace di interpretare le esigenze dei clienti e anticiparne i bisogni attraverso servizi personalizzati. Machine learning, AI generativa, sistemi agentici, cloud e analisi avanzata dei dati stanno trovando applicazione in diversi ambiti, dall’assistenza alla clientela alla gestione del credito, fino alla prevenzione delle frodi.
La diffusione delle nuove tecnologie è ancora in una fase di sviluppo. Secondo i dati Cetif, l’11% dei chatbot bancari utilizza già l’intelligenza artificiale generativa, mentre il 22% delle istituzioni sta sperimentando queste soluzioni. Più indietro l’intelligenza artificiale agentica, con i primi casi d’uso in fase di test soprattutto nella pianificazione delle attività di marketing e nella gestione del portafoglio prodotti.
Più spazio alla consulenza degli intermediari assicurativi
Sul fronte assicurativo, una delle principali opportunità riguarda il recupero di efficienza nelle reti distributive. La rilevazione Cetif mostra che il 55% del tempo del personale di agenzia è assorbito da attività amministrative e gestionali, contro il 30% dedicato alle attività commerciali. Un carico che l’automazione potrebbe alleggerire, restituendo agli intermediari più spazio per la consulenza. Anche la struttura della distribuzione rende evidente la necessità di un cambiamento: oltre il 50% delle agenzie italiane è composto da un unico agente affiancato da meno di tre subagenti, mentre i prodotti Auto rappresentano mediamente più del 65% del portafoglio.
L’AI generativa può supportare gli intermediari nella preparazione dei preventivi, nell’analisi dei contratti e nella gestione delle comunicazioni con i clienti. Le applicazioni si estendono inoltre alla valutazione dei rischi, alla gestione delle polizze e dei sinistri, con strumenti in grado di classificare le richieste, analizzare la documentazione e velocizzare le pratiche.
La trasformazione riguarda anche i consumatori: sempre più informati grazie agli strumenti conversazionali, i clienti arrivano al confronto con banche, compagnie e consulenti dopo aver già raccolto informazioni e valutato possibili alternative. Per gli operatori diventa quindi necessario offrire esperienze più semplici e coerenti con aspettative in evoluzione.
“La vera trasformazione non è tecnologica, ma riguarda il modello di servizio”, sottolinea Federico Rajola, direttore di Cetif. La sfida, osserva, è passare da modelli prevalentemente reattivi a sistemi capaci di anticipare le esigenze e proporre risposte personalizzate. Un percorso che richiede però un adeguamento delle competenze, delle organizzazioni e dei sistemi di governance.
Domande frequenti su Come ridisegnare i modelli di servizio di banche e assicurazioni
Si tratta dell'evoluzione da servizi puramente digitali a modelli intelligenti, capaci di interpretare e anticipare i bisogni dei clienti. L'intelligenza artificiale diventa così una tecnologia in grado di trasformare profondamente l'organizzazione, la distribuzione dei prodotti e la consulenza.
La diffusione è ancora in fase di sviluppo, ma i dati Cetif indicano che l'11% dei chatbot bancari utilizza già l'AI generativa. Inoltre, il 22% degli istituti sta sperimentando queste soluzioni, mentre l'AI agentica è ai primi test per il marketing e la gestione del portafoglio.
Attualmente il personale di agenzia dedica il 55% del proprio tempo ad attività amministrative e gestionali, e solo il 30% a quelle commerciali. L'automazione tramite AI può alleggerire questo carico burocratico, restituendo agli intermediari più tempo e spazio da dedicare alla consulenza.
L'AI può assistere gli agenti nella preparazione dei preventivi, nell'analisi dei contratti e nella gestione delle comunicazioni con i clienti. Inoltre, supporta la valutazione dei rischi e velocizza la gestione di polizze e sinistri classificando le richieste e analizzando la documentazione.
La sfida principale non è puramente tecnologica, ma riguarda il cambiamento del modello di servizio. Le banche e le assicurazioni devono passare da un approccio reattivo a sistemi capaci di anticipare le esigenze, un percorso che richiede l'adeguamento di competenze, organizzazione e governance.