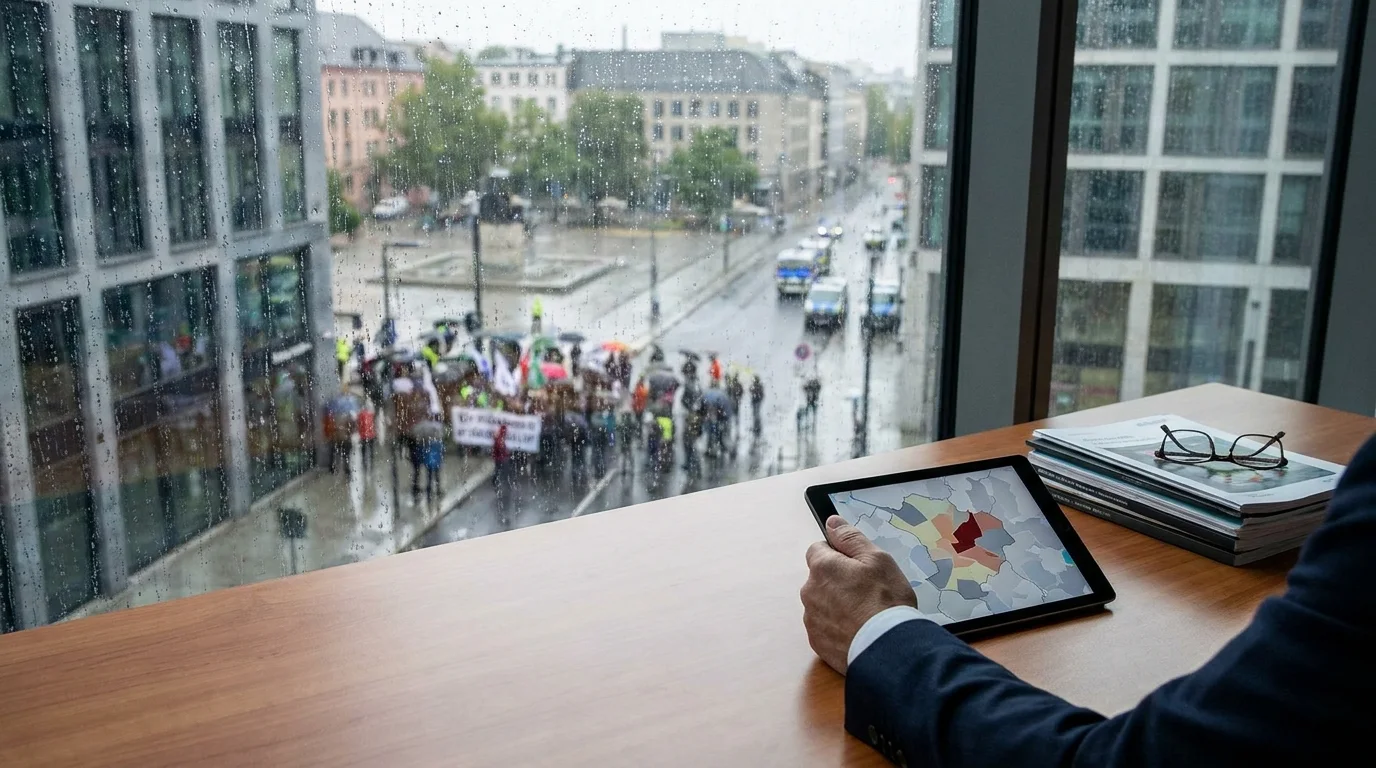
I recenti scontri a Milano e Parigi riportano al centro dell’attenzione un rischio che negli ultimi anni ha assunto una rilevanza crescente a livello globale: quello legato a scioperi, rivolte e disordini civili, identificato dal settore assicurativo con l’acronimo SRCC (Strikes, Riots and Civil Commotion). Fenomeni che, oltre alle conseguenze sul piano sociale e della sicurezza pubblica, possono generare danni economici significativi, colpendo attività commerciali, infrastrutture e imprese.
Non si tratta di episodi isolati, ma di un rischio sempre più rilevante in uno scenario caratterizzato da tensioni sociali, incertezza economica e trasformazioni geopolitiche. Da tempo Swiss Re richiama l’attenzione sull’evoluzione di questi fenomeni rilevando che tra il 2000 e il 2020, i sinistri legati a scioperi, rivolte e disordini civili sono aumentati del 3.000% a livello globale. Oggi, inoltre, il numero delle manifestazioni nel mondo è più di cinque volte superiore rispetto a dieci anni fa. Anche l’Europa non è immune: nel solo 2025, ben 25 Paesi europei hanno registrato episodi riconducibili a questi fenomeni.
Le cause delle tensioni sociali
Alla base di questa evoluzione si intrecciano fattori economici, sociali e geopolitici e un generalizzato malcontento nei confronti dei governi e del sistema economico, espresso da più di un cittadino su due secondo le ultime rilevazioni (Edelman Trust Barometer 2026, indagine globale condotta in 26 Paesi).
Le preoccupazioni legate all’aumento del costo della vita, alle crescenti difficoltà di accesso al mercato immobiliare e all’impatto dell’intelligenza artificiale sul mercato del lavoro hanno contribuito ad alimentare le proteste e difficilmente troveranno una soluzione nel breve periodo.
La concentrazione dei danni nelle aree urbane
In questo scenario, le tensioni possono tradursi in manifestazioni e proteste che, in alcuni casi, degenerano in episodi di violenza e danneggiamenti. Un elemento particolarmente rilevante dal punto di vista assicurativo è la localizzazione di questi eventi: le proteste si concentrano spesso nei centri urbani e nei distretti commerciali densamente popolati, dove si registra un’elevata concentrazione di beni e attività assicurate. Di conseguenza, anche eventi circoscritti geograficamente possono provocare perdite rilevanti, colpendo contemporaneamente numerose imprese e proprietà. È quanto accaduto a Milano, dove la maggior parte dei danni si è concentrata lungo un’unica strada particolarmente trafficata, via Torino.
Gli eventi degli ultimi anni offrono esempi concreti. Nel 2023, le rivolte in Francia hanno provocato perdite assicurate per circa 730 milioni di euro, mentre nel 2024 i disordini in Nuova Caledonia hanno generato danni assicurati superiori a un miliardo di dollari. Negli Stati Uniti, nel 2020, con il movimento Black Lives Matter le perdite assicurate hanno superato i due miliardi di dollari, mentre in Sudafrica nel 2021 si sono avvicinate alla stessa cifra.
La sfida per il settore assicurativo
Cosa significa tutto questo dal punto di vista assicurativo? Anche con il supporto dell’intelligenza artificiale, potrebbe rivelarsi impossibile prevedere dove e quando si verificherà la prossima catastrofe causata dall’uomo. Ciò che sappiamo è che in molti Paesi si sono accumulate disuguaglianze sociali, politiche ed economiche e che può bastare una scintilla per innescare un’esplosione di tensioni.
Dobbiamo prepararci a un mondo in cui i potenziali focolai di scioperi, rivolte e disordini civili (SRCC) si sono moltiplicati e possono diffondersi in modo sempre più rapido e su scala più ampia. Poiché i fattori socioeconomici contribuiscono ad amplificare l’entità delle perdite e a rendere il rischio meno prevedibile, è fondamentale che il settore assicurativo sfrutti dati e tecnologie per gestire questa minaccia crescente, attraverso una valutazione più accurata delle esposizioni, una corretta determinazione del premio di rischio, un migliore controllo degli accumuli e una formulazione chiara delle condizioni contrattuali.
Domande frequenti su Disordini civili, un rischio crescente per il settore assicurativo
Nel settore assicurativo, l'acronimo SRCC sta per "Strikes, Riots and Civil Commotion", ovvero scioperi, rivolte e disordini civili. Si tratta di fenomeni in forte crescita a livello globale che possono causare danni economici significativi ad attività commerciali, infrastrutture e imprese.
L'aumento delle proteste è alimentato da un intreccio di fattori economici, sociali e geopolitici, unito a un generale malcontento verso i governi e il sistema economico. Tra le preoccupazioni principali figurano l'aumento del costo della vita, le difficoltà di accesso al mercato immobiliare e l'impatto dell'intelligenza artificiale sul mercato del lavoro.
Secondo i dati di Swiss Re, tra il 2000 e il 2020 i sinistri legati a scioperi, rivolte e disordini civili sono aumentati del 3.000% a livello globale. Inoltre, oggi il numero delle manifestazioni nel mondo è più di cinque volte superiore rispetto a dieci anni fa.
Le proteste tendono a concentrarsi nei centri urbani e nei distretti commerciali densamente popolati, dove si registra un'elevata concentrazione di beni e attività assicurate. Questo fa sì che anche eventi limitati a una singola area, come accaduto in via Torino a Milano, possano colpire contemporaneamente numerose imprese e provocare perdite rilevanti.
Poiché è impossibile prevedere esattamente dove e quando si verificheranno i disordini, le assicurazioni devono sfruttare dati e tecnologie per valutare in modo più accurato le esposizioni. È fondamentale determinare correttamente il premio di rischio, migliorare il controllo degli accumuli e formulare in modo chiaro le condizioni contrattuali.