Il cambiamento climatico sta ridisegnando la geografia dei rischi in Italia. Non si tratta più soltanto di eventi eccezionali, destinati a lasciare una traccia nella cronaca, ma di fenomeni che incidono sulle condizioni di vita, sulle attività economiche e sulla sicurezza del patrimonio. È quanto emerge anche dal Rapporto sul Benessere equo e sostenibile (Bes) 2026 dell’Istat, che offre diversi spunti di riflessione per il settore assicurativo.
A colpire è innanzitutto il dato relativo alle temperature. Nel 2026 l’indice WSDI, che misura la durata dei periodi di caldo persistente, ha raggiunto 75 giorni, il valore massimo della serie storica considerata dall’Istat dal 1991. Sono 38 giorni in più rispetto al 2025 e un risultato superiore anche al precedente picco del 2003, quando erano stati registrati 59 giorni.
Non è soltanto una questione di temperature elevate. La persistenza delle ondate di calore mette sotto pressione i sistemi sanitari ed energetici, condiziona il lavoro all’aperto e può compromettere il funzionamento di impianti e infrastrutture. Per le imprese, soprattutto nei comparti più esposti, significa possibili rallentamenti produttivi, maggiori costi e interruzioni dell’attività. Per gli assicuratori, un rischio che non si manifesta necessariamente attraverso un singolo sinistro, ma può produrre conseguenze economiche diffuse e cumulative.
La vulnerabilità del territorio e il rischio idrogeologico
La distribuzione geografica del caldo è significativa: nel 2026 il Nord-ovest ha registrato 80 giorni di temperature persistentemente elevate, contro i 68 del Nord-est e i 77 di Centro, Sud e Isole. Un dato che invita a superare l’idea che la vulnerabilità climatica riguardi soltanto le aree tradizionalmente considerate più esposte.
Accanto al caldo, resta centrale il problema della disponibilità idrica. Nel 2025 la Sardegna ha registrato 53 giorni consecutivi senza precipitazioni significative e la Sicilia 41. Una situazione che interessa direttamente l’agricoltura, ma anche l’industria, il turismo e numerose attività economiche. A rendere il quadro più delicato è l’inefficienza delle infrastrutture: nel 2024 le reti comunali hanno disperso il 42,5% dell’acqua immessa, pari a circa 3,4 miliardi di metri cubi.
È proprio l’intreccio tra fenomeni naturali e fragilità strutturali a rappresentare una delle principali criticità. Una siccità prolungata, ad esempio, può avere conseguenze ancora più pesanti in territori caratterizzati da una gestione inefficiente delle risorse idriche. Per le compagnie di assicurazione diventa quindi necessario valutare non soltanto l’esposizione diretta agli eventi climatici, ma anche le vulnerabilità che ne amplificano gli effetti.
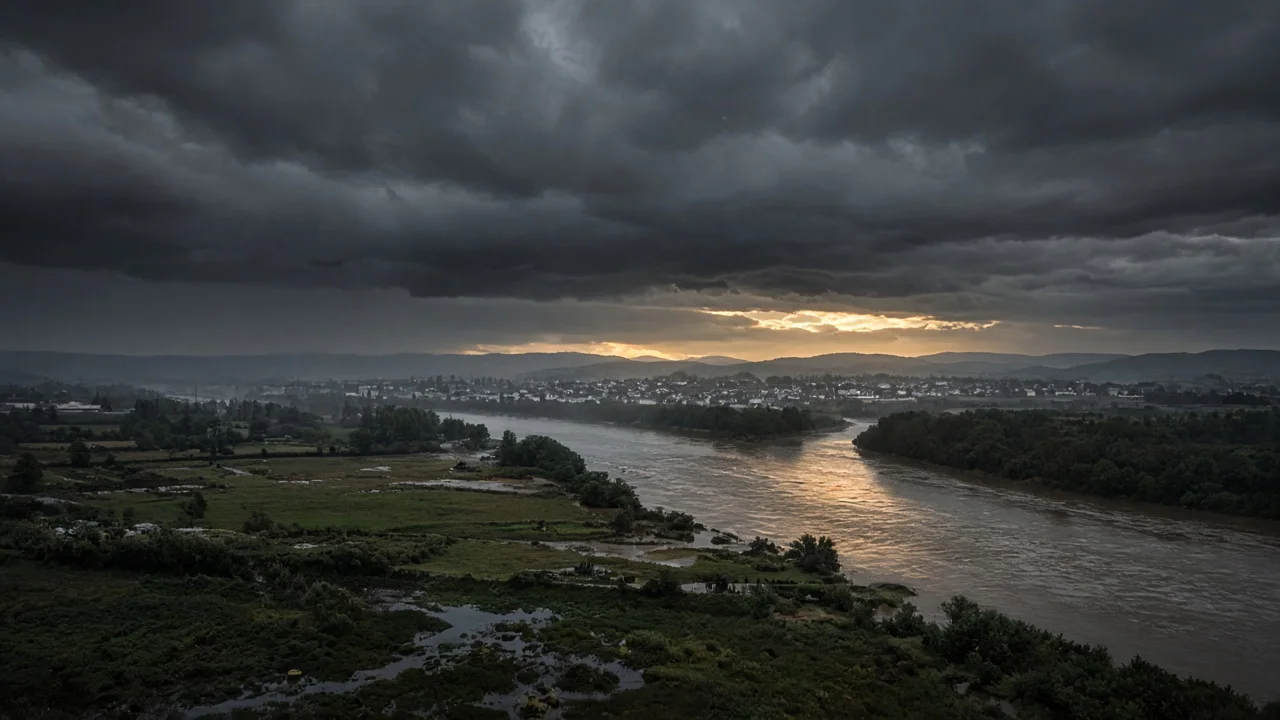
Lo stesso ragionamento vale per il rischio idrogeologico. Tra il 2015 e il 2024 la quota di popolazione esposta al rischio di frane è salita dal 2,1% al 2,2%, mentre la superficie nazionale impermeabilizzata è passata dal 7% al 7,17%. Numeri che, letti insieme alla concentrazione di abitazioni, imprese e infrastrutture nelle aree urbanizzate, evidenziano quanto sia importante conoscere il territorio. Per il mercato assicurativo, la localizzazione degli immobili e delle attività produttive diventa una variabile sempre più determinante nella valutazione dei rischi e nella definizione delle coperture.
Case, imprese e transizione energetica
Anche la qualità degli insediamenti urbani può fare la differenza. Nel 2024 i capoluoghi italiani disponevano mediamente di 33,7 metri quadrati di verde urbano per abitante, con forti differenze territoriali: 64,3 metri quadrati nel Nord-est contro 22,5 nelle Isole. Il verde contribuisce a contenere le temperature e a rendere le città più resilienti, diventando un elemento da considerare anche nelle strategie di prevenzione e nella valutazione del rischio immobiliare.
Il rapporto offre inoltre uno spunto interessante sul ruolo delle famiglie nella transizione climatica. Nel 2024 le emissioni di gas serra sono scese a 6,5 tonnellate di CO2 equivalente per abitante, il livello più basso degli ultimi vent’anni, escludendo il 2020. Tuttavia, le emissioni riconducibili alle famiglie hanno rappresentato il 26,8% del totale, raggiungendo la quota più alta degli ultimi vent’anni. A pesare sono soprattutto i carburanti per il trasporto privato e i consumi energetici domestici.
La transizione coinvolge quindi direttamente anche il patrimonio immobiliare. Riqualificazione energetica, impianti fotovoltaici e nuove tecnologie domestiche comportano investimenti che devono essere adeguatamente protetti. Si aprono così spazi per soluzioni assicurative dedicate agli impianti, ai guasti e alle interruzioni di servizio, oltre che alla responsabilità civile.
Dall’indennizzo alla prevenzione: la nuova domanda di protezione
Un altro dato riguarda la crescente sensibilità dei cittadini. Nel 2025 il 68% degli italiani con almeno 14 anni ha indicato il cambiamento climatico e/o l’aumento dell’effetto serra tra le principali preoccupazioni ambientali. Nel 2014 la percentuale era del 58,6%.
Una maggiore consapevolezza, tuttavia, non si traduce automaticamente in una maggiore propensione ad assicurarsi. Tra la percezione del rischio e la scelta di acquistare una copertura intervengono ancora ostacoli economici e culturali. Il problema è particolarmente rilevante per le famiglie e le piccole imprese che vivono nelle aree più vulnerabili e che spesso dispongono di minori risorse per proteggersi.
Il Rapporto Bes non misura direttamente il livello di sottoassicurazione del Paese, ma restituisce un quadro delle condizioni che rendono sempre più urgente affrontare il tema della protezione. Per le compagnie la sfida è quindi duplice: sviluppare coperture sostenibili e accessibili e contribuire a diffondere una maggiore cultura della prevenzione.
La fotografia dell’Istat suggerisce un’evoluzione del ruolo assicurativo. Non sarà sufficiente intervenire dopo un’alluvione, una frana o un’ondata di calore particolarmente intensa, ma occorrerà lavorare sempre più sulla conoscenza delle vulnerabilità, sulla valutazione territoriale dei rischi e sulla capacità di accompagnare famiglie e imprese nella riduzione dell’esposizione.
L’assicurazione può diventare così uno strumento importante per rafforzare la resilienza del sistema economico: non soltanto indennizzando i danni, ma sostenendo gli investimenti in sicurezza e favorendo la collaborazione tra operatori privati e istituzioni.
In un Paese dove fragilità ambientali ed economiche tendono a sovrapporsi, la vera sfida per il settore assicurativo sarà trovare un equilibrio tra sostenibilità delle coperture, accessibilità della protezione e prevenzione. Perché, in un clima che cambia, la partita non si gioca soltanto su quanto si riuscirà a risarcire, ma soprattutto su quanto si riuscirà a proteggere.
Domande frequenti su Il clima cambia il rischio assicurativo
Secondo il Rapporto Bes dell'Istat, nel 2026 l'indice sul caldo persistente ha raggiunto il record di 75 giorni. Questo fenomeno mette sotto pressione le infrastrutture e causa rallentamenti produttivi e maggiori costi per le imprese, generando rischi economici diffusi e cumulativi per gli assicuratori.
La mancanza di precipitazioni, che nel 2025 ha toccato picchi di 53 giorni consecutivi in Sardegna e 41 in Sicilia, è aggravata dall'inefficienza delle reti. Nel 2024 le reti comunali hanno disperso il 42,5% dell'acqua immessa, rendendo fondamentale per le compagnie valutare queste fragilità strutturali che amplificano gli eventi climatici.
Tra il 2015 e il 2024 la popolazione esposta al rischio frane è salita al 2,2% e la superficie impermeabilizzata al 7,17%. Questa concentrazione di abitazioni e imprese in aree urbanizzate vulnerabili rende la conoscenza del territorio essenziale per valutare i rischi idrogeologici e definire le coperture.
Nel 2024 le emissioni riconducibili alle famiglie hanno rappresentato il 26,8% del totale, la quota più alta degli ultimi vent'anni, trainate da trasporti privati e consumi domestici. Gli investimenti per la riqualificazione energetica e le nuove tecnologie domestiche richiedono ora soluzioni assicurative dedicate per guasti, interruzioni di servizio e responsabilità civile.
Nonostante nel 2025 il 68% degli italiani abbia indicato il cambiamento climatico tra le principali preoccupazioni, persistono forti ostacoli economici e culturali. Il problema della sottoassicurazione colpisce soprattutto le famiglie e le piccole imprese nelle aree più vulnerabili, che spesso non dispongono delle risorse necessarie per proteggersi.