Il mondo della distribuzione assicurativa è davanti a una trasformazione che non riguarda soltanto le tecnologie, ma il modo stesso di fare impresa. Per agenti e broker diventano sempre più importanti le dimensioni delle strutture, la capacità di individuare nuove opportunità di mercato e la possibilità di distinguersi attraverso competenze specialistiche. In questo scenario, aggregazioni, operazioni di fusione e acquisizione e intelligenza artificiale sono destinati a incidere profondamente sugli equilibri del settore.
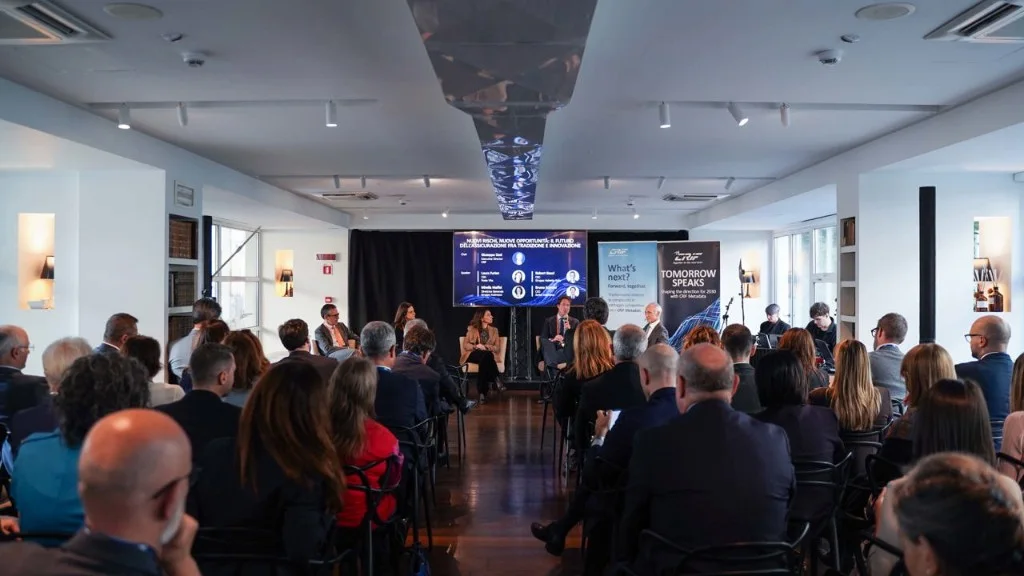
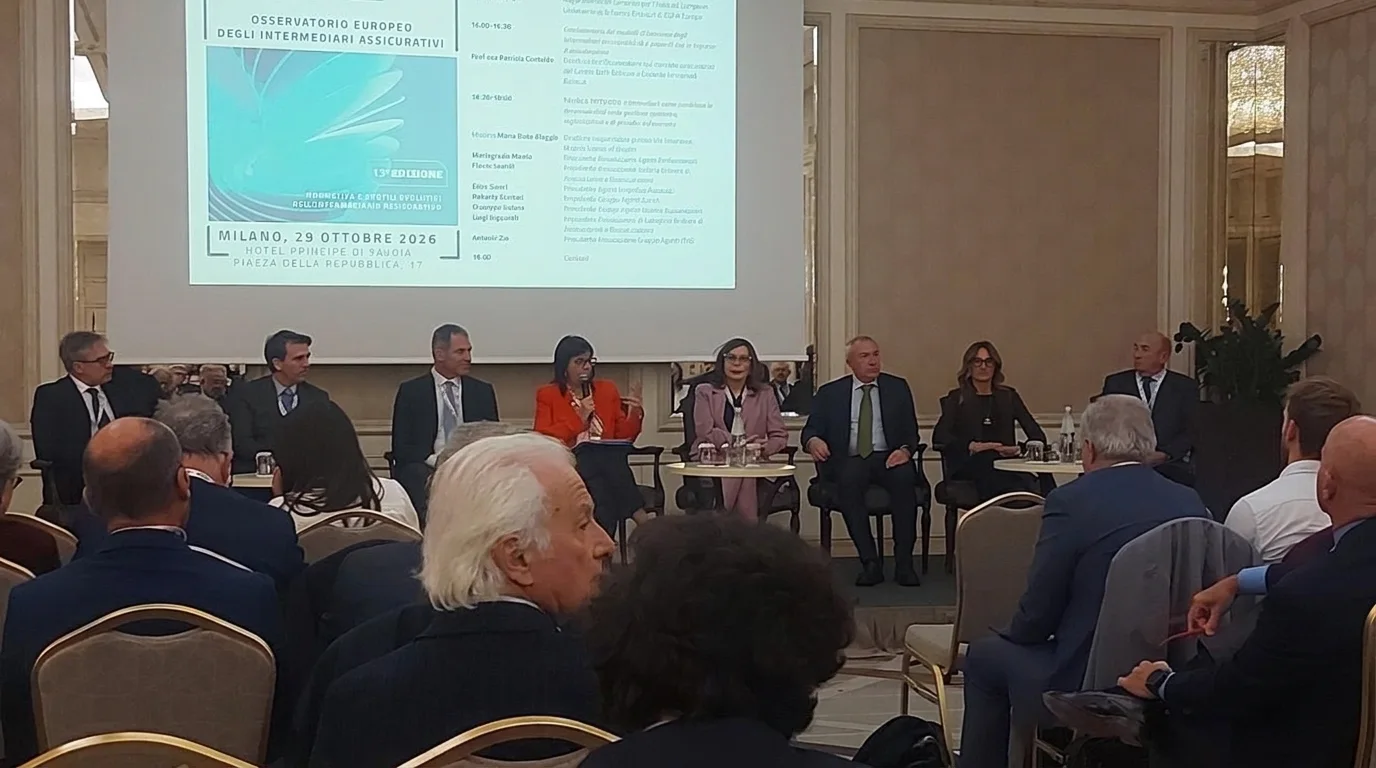
A delineare questo scenario è la ricerca realizzata dall’Osservatorio sul mercato assicurativo del Centro Baffi dell’Università Bocconi, personalizzata per Cgpa Europe e presentata a Milano in occasione della tredicesima edizione dell’Osservatorio Europeo degli Intermediari Assicurativi.
Lo studio restituisce l’immagine di una categoria consapevole delle sfide che l’attendono. Come ha sottolineato Patrizia Contaldo, direttrice dell’Osservatorio sul mercato assicurativo del Centro Baffi Bocconi, la trasformazione della distribuzione è soltanto all’inizio. La competitività dipenderà sempre più dalle capacità imprenditoriali, oltre che da quelle professionali. Da qui la necessità di crescere attraverso fusioni e acquisizioni oppure di puntare sulla specializzazione, utilizzando l’IA per guadagnare efficienza e valorizzare la consulenza.
Il nodo del ricambio generazionale e le acquisizioni
Uno dei principali motori del cambiamento è il ricambio generazionale. Per il 90% degli intervistati, le aggregazioni rappresentano una risposta necessaria a una difficoltà che interessa da vicino il mondo delle agenzie: molti professionisti non hanno eredi diretti e non hanno pianificato per tempo il passaggio di consegne. Non è un caso che il 90% del campione consideri prioritario anche il riposizionamento strategico della propria attività, per fronteggiare nuovi competitor come le MGA.
Per il 50% degli intervistati è arrivato il momento di adottare una vera cultura d’impresa. Le strade indicate sono diverse: aumentare la massa critica del portafoglio, concentrarsi su nicchie ad alta redditività e rafforzare il presidio territoriale. Tuttavia, il 70% guarda con preoccupazione alla frammentazione dei collaboratori iscritti alla sezione E del RUI, che può esporre a rischi di responsabilità civile.
La trasformazione è già evidente sul fronte M&A. Nel triennio 2023-2025, l’80% delle operazioni ha riguardato società di brokeraggio, mentre il restante 20% ha interessato agenzie assicurative. A muoversi sono soprattutto operatori di maggiori dimensioni e fondi di private equity, attratti dalla possibilità di razionalizzare i costi centralizzando funzioni come IT e compliance.
La concorrenza delle banche e il ruolo dell’IA
A complicare lo scenario c’è l’espansione della bancassicurazione, indicata dal 60% degli intervistati tra i principali fattori di pressione competitiva. Le banche stanno ampliando l’offerta ai rami danni e al comparto sanitario (fenomeno segnalato dal 40%), forti della disponibilità di informazioni sui clienti. La risposta degli intermediari tradizionali deve puntare sulla qualità della relazione e su una consulenza realmente personalizzata.
Sul fronte tecnologico, l’intelligenza artificiale non viene percepita come una minaccia, ma come uno strumento di efficienza. Circa il 40% delle agenzie si considera già early adopter. A preoccupare è però la gestione delle informazioni: l’80% teme possibili violazioni del GDPR legate a un utilizzo non controllato dell’IA generativa, specie con dati sanitari.
Il futuro passa dalla consulenza
La tredicesima edizione dell’Osservatorio Europeo di Cgpa Europe è stata presentata da Lorenzo Sapigni, rappresentante generale per l’Italia della compagnia. Nel suo intervento, Sapigni ha individuato tre direttrici che avranno un impatto sulla competitività: l’evoluzione della distribuzione, la crescita del ramo danni nei segmenti non auto e l’aumento della domanda nel ramo vita. Tre fenomeni che richiedono una risposta comune: rafforzare l’offerta di consulenza.
A chiudere l’incontro è stata una tavola rotonda dedicata all’evoluzione delle responsabilità degli intermediari, moderata da Maria Rosa Alaggio, direttore responsabile di We Insurance. Il confronto ha coinvolto i vertici delle principali rappresentanze: Maria Grazia Musto (Asap), Flavio Sestilli (Aiba), Enzo Sivori (Aua), Roberta Startari (Gruppo Agenti Zurich), Giuseppe Sutera (Gruppo Agenti Italiana Assicurazioni), Luigi Viganotti (Acb) e Antonio Zio (Gruppo Agenti Itas).
Domande frequenti su Intermediari assicurativi: come cambia il mercato tra aggregazioni e IA
Secondo la ricerca dell'Università Bocconi, per il 90% degli intervistati le aggregazioni sono una risposta necessaria al problema del ricambio generazionale. Molti professionisti non hanno eredi diretti e non hanno pianificato il passaggio di consegne, rendendo le fusioni una via obbligata per la continuità aziendale.
Nel triennio 2023-2025, l'80% delle operazioni di M&A ha riguardato le società di brokeraggio, mentre il restante 20% ha coinvolto le agenzie assicurative. A guidare queste acquisizioni sono soprattutto i grandi operatori e i fondi di private equity, attratti dalla possibilità di razionalizzare i costi centralizzando funzioni come IT e compliance.
Il 60% degli intervistati indica l'espansione della bancassicurazione come uno dei principali fattori di concorrenza. Sfruttando le informazioni già in loro possesso sui clienti, le banche stanno ampliando la propria offerta ai rami danni e al comparto sanitario, spingendo gli intermediari a rispondere con una consulenza realmente personalizzata.
L'intelligenza artificiale è vista come uno strumento di efficienza e non come una minaccia, tanto che il 40% delle agenzie si considera già early adopter. Tuttavia, l'80% degli operatori teme possibili violazioni del GDPR legate a un uso non controllato dell'IA generativa, specialmente nel trattamento dei dati sanitari.
Lorenzo Sapigni di Cgpa Europe ha individuato tre fattori chiave: l'evoluzione dei modelli distributivi, la crescita del ramo danni nei settori non auto e l'aumento della domanda nel ramo vita. Per affrontare questi cambiamenti e distinguersi sul mercato, gli intermediari dovranno necessariamente rafforzare la propria offerta di consulenza.