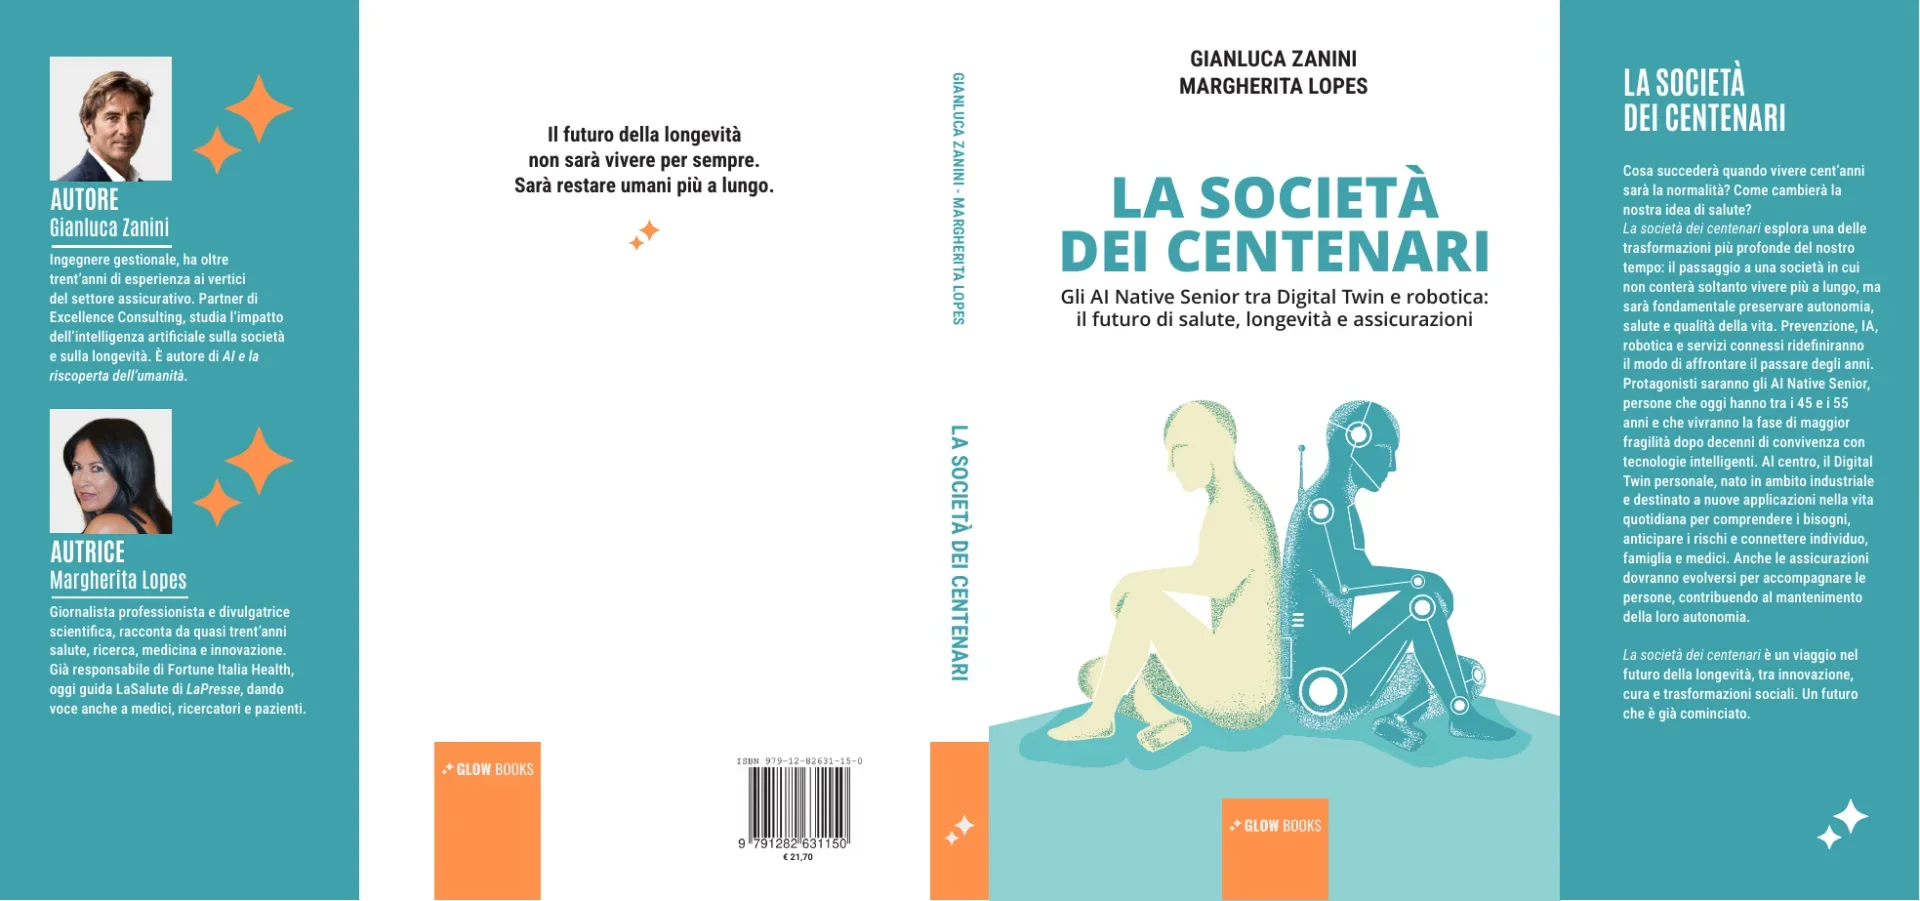
Immaginiamo una polizza che chiami il cliente prima del sinistro. Perché un cambiamento nelle abitudini segnala un rischio: meno movimento, un farmaco dimenticato, una caduta. Un professionista contatta la famiglia, verifica la sicurezza della casa e attiva un servizio. La persona resta autonoma; il danno, forse, viene evitato. È uno scenario, non un prodotto già diffuso sul mercato. Ma racconta la trasformazione al centro del nostro libro di prossima uscita, La società dei centenari. Gli AI Native Senior tra Digital Twin e robotica: il futuro di salute, longevità e assicurazioni, scritto con la giornalista scientifica Margherita Lopes.
La longevità non è solo un problema di età
L’Italia sta attraversando una transizione profonda. Secondo le previsioni Istat pubblicate nel 2026, gli over 65 arriveranno al 34,5% della popolazione nel 2050 e quelli che vivono soli potrebbero essere 6,6 milioni. Dietro queste cifre ci sono famiglie più piccole, caregiver meno disponibili, case non sempre adeguate e bisogni assistenziali più lunghi. Ma la longevità è anche un mercato di consumi, risparmio, servizi e innovazione. Il nostro libro propone di superare la lettura dell’invecchiamento come costo e di guardare alla Longevity Economy come a una nuova infrastruttura economica e sociale.
Parliamo di “Quinta età”: non una soglia anagrafica rigida, ma una fase in cui l’autonomia va progettata prima della fragilità. Il patrimonio da proteggere non è solo finanziario: è la libertà di scegliere dove vivere, come muoversi, quali relazioni coltivare. Per le assicurazioni cambia anche la misura del valore: non soltanto capitali liquidati e rimborsi, ma anni di autonomia che si contribuisce a preservare.
Chi sono gli AI Native Senior?
Il libro introduce il profilo dell’AI Native Senior: non un anziano da convincere a usare una app, ma un adulto che ha attraversato la rivoluzione digitale e porterà nella vita anziana assistenti intelligenti, dispositivi indossabili e servizi connessi. I cinquantenni e sessantenni di oggi sono il laboratorio di questa trasformazione. Saranno clienti più informati, capaci di confrontare offerte, esigenti su semplicità, personalizzazione e controllo dei dati. Per loro la polizza non potrà restare una promessa dimenticata in un cassetto fino all’emergenza.
Tre traiettorie tecnologiche rendono possibile il salto. Il Digital Twin sanitario potrebbe integrare dati clinici e di monitoraggio per leggere l’evoluzione della salute. Il Digital Twin cognitivo potrebbe sostenere memoria, abitudini e continuità personale. La robotica assistenziale, dai sensori domestici ai dispositivi per mobilità e sicurezza, può affiancare persone e caregiver. Il libro racconta le esperienze di Giappone, Corea del Sud e Cina, dove la sfida demografica accelera la sperimentazione. Queste tecnologie hanno però maturità diverse: non sono tutte già disponibili, interoperabili o validate sul piano clinico.
Dalla polizza alla piattaforma di longevità
La discontinuità riguarda il modello di business. Salute, assistenza e Long Term Care sono costruite soprattutto intorno a un evento: malattia, ricovero, perdita di autosufficienza. Eppure, il costo della fragilità spesso si forma molto prima. Introduciamo quindi la Longevity Protection: non una polizza oggi sul mercato, ma un’architettura da sviluppare che integra garanzie e servizi. Si parte da un assessment di salute e abitazione, si costruisce un piano di prevenzione e si rendono attivabili teleassistenza, supporto ai caregiver, adattamenti della casa e tecnologie utili. La copertura Ltc resta centrale, con rendita o capitale al verificarsi delle condizioni contrattuali, ma non è più l’unico momento in cui nasce valore.
Cambiano anche i meccanismi di attivazione. Al trigger tradizionale del sinistro si affiancano quelli preventivi e di fragilità: un check-up periodico, una riduzione della mobilità, una dimissione ospedaliera complessa. Non per trasformare ogni abitudine in una variabile di prezzo, ma per intervenire in tempo. L’ipotesi industriale è che la prevenzione possa ridurre o ritardare alcuni eventi gravi, rafforzare la relazione e aumentare il valore percepito della copertura. Serviranno però progetti pilota, indicatori di risultato e verifiche di sostenibilità attuariale: questi benefici non sono automatici.
Il Longevity manager e una nuova mutualità
Per collegare questi elementi serve una figura nuova, il Longevity manager. Non è un medico, un consulente finanziario o un venditore. È un coordinatore fiduciario che mette in relazione salute, patrimonio, assistenza e qualità della vita, trasformando i segnali tecnologici in decisioni comprensibili. Potrebbe nascere nelle compagnie, nelle banche, nel welfare aziendale o nelle reti territoriali. Il cliente cerca orientamento e continuità, senza lasciare sola la famiglia davanti alla fragilità.
È anche l’occasione per ripensare la mutualità: non solo distribuire il costo degli eventi avversi, ma rendere accessibili servizi capaci di prevenirli o gestirli meglio. Per gli intermediari nascono nuovi bisogni consulenziali; per le compagnie partnership con sanità, home care e tecnologia; per il wealth management la possibilità di collegare previdenza, decumulo e tutela dell’autonomia. Altrimenti il mercato della lunga vita sarà presidiato dalle piattaforme che detengono dati e relazione quotidiana, mentre l’assicuratore resterà soltanto chi finanzia gli eventi più costosi.
La fiducia è il vero vantaggio competitivo
C’è una linea rossa da non oltrepassare. Se il Digital Twin diventasse sorveglianza o pretesto per escludere i più fragili, l’innovazione tradirebbe il suo scopo. Nel modello proposto, i dati clinici restano sotto il controllo della persona e dei professionisti autorizzati; la compagnia usa soltanto informazioni necessarie al servizio, con finalità dichiarate, basi giuridiche appropriate, sicurezza e portabilità. I dati che attivano l’assistenza devono essere distinti da quelli per valutare il rischio assicurativo. La governance non è un dettaglio tecnico: è la condizione per conquistare la fiducia.
La sfida non è immaginare una casa piena di robot nel 2050. È cominciare ora: sperimentare offerte modulari, servizi di prevenzione, reti territoriali e nuovi strumenti di relazione; formare la distribuzione; misurare risultati e costi; definire regole rigorose sui dati. In «La società dei centenari» la tecnologia è il mezzo, non la protagonista. Al centro resta una persona che vuole vivere a lungo senza perdere la libertà di scegliere. Se le assicurazioni sapranno accompagnarla prima, durante e dopo la fragilità, potranno assumere un ruolo nuovo: diventare registe fiduciarie della vita lunga.
Domande frequenti su La società dei centenari: l’assicurazione che arriva prima del sinistro
Sono gli attuali cinquantenni e sessantenni che hanno vissuto la rivoluzione digitale e che, invecchiando, utilizzeranno assistenti intelligenti e dispositivi connessi. Saranno clienti informati ed esigenti, che cercheranno polizze personalizzate e servizi da utilizzare nel quotidiano, non solo in caso di emergenza.
Secondo le previsioni Istat, nel 2050 gli over 65 rappresenteranno il 34,5% della popolazione italiana e 6,6 milioni di loro potrebbero vivere da soli. Questo scenario comporta famiglie più piccole e bisogni assistenziali più lunghi, trasformando la longevità in una nuova infrastruttura economica e sociale.
A differenza delle polizze tradizionali costruite attorno all'evento avverso, la Longevity Protection è un'architettura che integra garanzie e servizi preventivi. Si basa su check-up, teleassistenza e supporto ai caregiver per intervenire prima del sinistro, mantenendo comunque centrale la copertura Long Term Care (LTC).
Il Longevity manager sarà un coordinatore fiduciario incaricato di mettere in relazione salute, patrimonio, assistenza e qualità della vita del cliente. Non sarà un medico né un semplice venditore, ma aiuterà a tradurre i segnali tecnologici in decisioni utili per orientare la persona e supportare la famiglia.
I dati clinici resteranno sotto il controllo della persona e dei professionisti autorizzati, evitando che strumenti come il Digital Twin si trasformino in sorveglianza. L'articolo sottolinea che le informazioni usate per attivare l'assistenza dovranno essere rigorosamente separate da quelle utilizzate per valutare il rischio assicurativo.