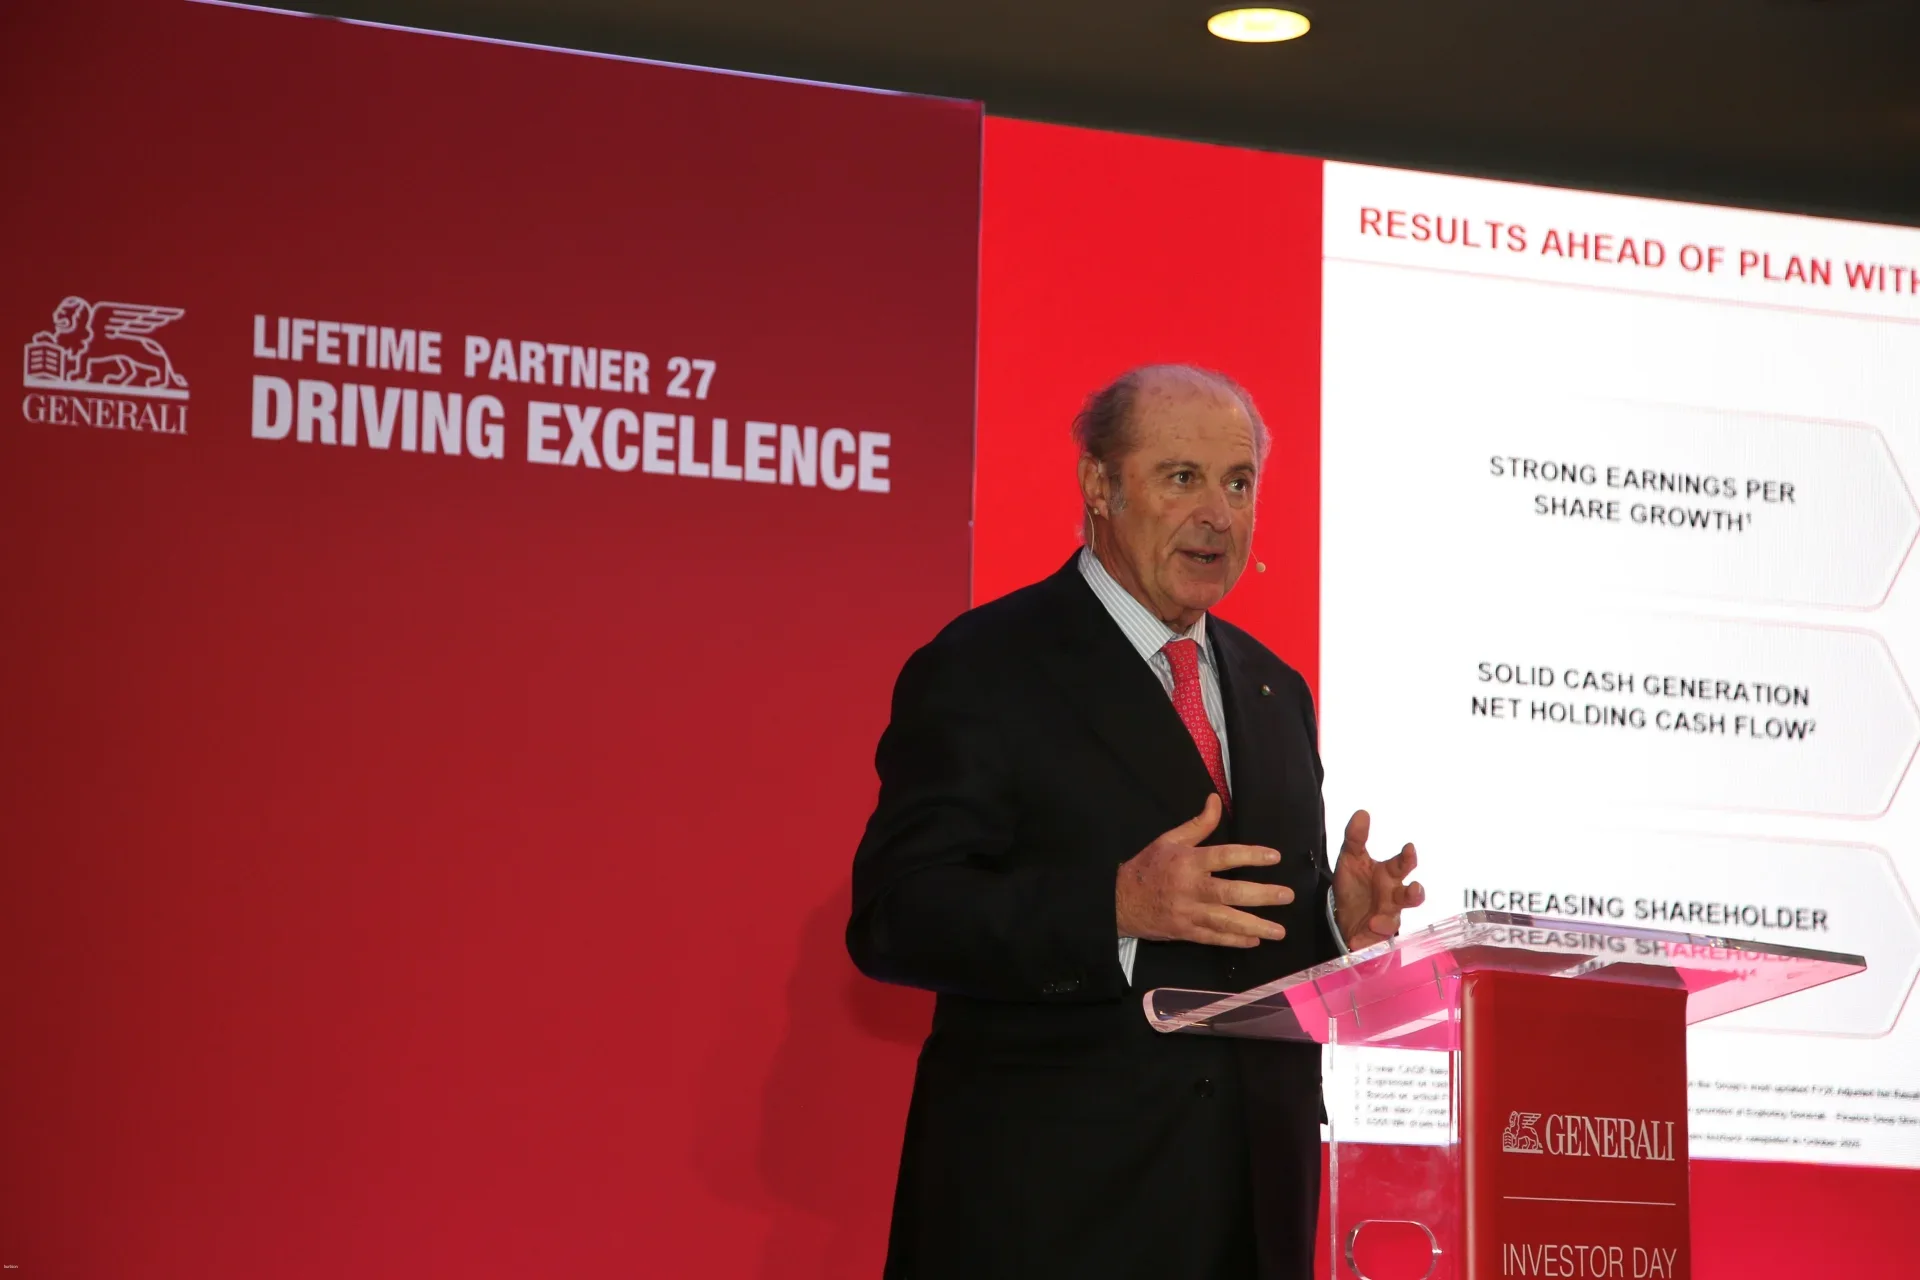
Zurich Insurance Group alza le stime di creazione di valore legate all’acquisizione di Beazley, completata il primo ottobre. In occasione dell’Investor Day del 17 novembre, il gruppo assicurativo svizzero ha portato a 1,8 miliardi di dollari le sinergie di capitale attese nei primi due anni, rispetto al miliardo inizialmente previsto. Sono state riviste al rialzo anche le opportunità di crescita dei ricavi nel medio termine, ora quantificate in circa 1,5 miliardi, mentre i risparmi sui costi supereranno i 150 milioni di dollari.
La strategia di integrazione punta soprattutto a valorizzare la complementarità tra le due realtà. Da una parte le competenze specialistiche e l’offerta di Beazley, dall’altra la presenza internazionale e la rete distributiva di Zurich. “Le sinergie sui costi sono secondarie rispetto a quelle sui ricavi”, ha sottolineato il group ceo Mario Greco, indicando nella crescita commerciale il principale motore di creazione di valore dell’operazione. Attraverso il cross-selling, Beazley potrà raggiungere una platea più ampia di clienti e broker, mentre Zurich potrà ampliare la propria offerta con nuovi prodotti e competenze assicurative.
Capitale, metà dei benefici già nel 2026
Sul fronte finanziario, una parte rilevante delle sinergie deriverà da una gestione più efficiente del capitale e della riassicurazione, oltre che dall’ottimizzazione delle strutture societarie. Secondo quanto illustrato dalla direttrice finanziaria Claudia Cordioli, circa la metà dei benefici attesi dovrebbe concretizzarsi già nel 2026 attraverso dividendi infragruppo, mentre la quota restante è prevista tra il 2027 e il 2028. Risorse aggiuntive rispetto alla normale generazione di cassa delle attività di Beazley, che consentiranno al gruppo di valorizzare ulteriormente le dimensioni e la diversificazione del proprio bilancio.
La crescita commerciale rimane tuttavia la principale leva industriale dell’integrazione. Le opportunità riguardano lo sviluppo di nuove attività di cross-selling, l’ampliamento dell’offerta e una maggiore integrazione delle piattaforme commerciali. La combinazione tra le capacità di sottoscrizione di Beazley e la rete internazionale di Zurich dovrebbe inoltre rafforzare il posizionamento di entrambe le società nei mercati specialistici. Una direzione strategica condivisa anche dal management della compagnia britannica, guidata dall’amministratore delegato Kristof Terryn.
Accanto alla crescita, Zurich punta a ottenere benefici dall’efficientamento delle attività. Gli interventi riguarderanno gli acquisti, le infrastrutture tecnologiche e immobiliari, alcune funzioni operative e i programmi di riassicurazione. Il gruppo ha precisato che i risparmi non saranno perseguiti attraverso tagli al personale, ma mediante la razionalizzazione delle strutture e una maggiore integrazione dei processi.
Piano triennale, Zurich punta a superare gli obiettivi
L’operazione si inserisce in un quadro di fiducia sull’andamento complessivo del gruppo. Durante l’Investor Day il management ha confermato di essere ben posizionato per raggiungere o superare gli obiettivi del piano triennale al 2027. Zurich punta a un utile per azione core di almeno 51,9 dollari, traguardo che, secondo Cordioli, dovrebbe essere raggiungibile anche su base organica, senza considerare il contributo di Beazley.
L’acquisizione offrirà quindi un ulteriore impulso alla redditività, con un incremento dell’utile per azione core a una cifra percentuale media nel 2027 e un ritorno sull’investimento superiore al 12% nel medio termine.
L’incontro, aperto da Greco e Cordioli, ha affrontato anche le strategie digitali e tecnologiche del gruppo, con particolare attenzione alle applicazioni dell’intelligenza artificiale, oltre alle prospettive delle divisioni Global Specialty e Life.
Domande frequenti su Zurich, da Beazley sinergie per 1,8 miliardi
Durante l'Investor Day, Zurich ha alzato le stime delle sinergie di capitale a 1,8 miliardi di dollari per i primi due anni, rispetto al miliardo previsto inizialmente. Inoltre, le opportunità di crescita dei ricavi nel medio termine sono state stimate in circa 1,5 miliardi di dollari.
Il CEO Mario Greco ha sottolineato che la crescita commerciale e le sinergie sui ricavi sono prioritarie rispetto ai tagli dei costi. L'obiettivo è valorizzare la complementarità tra l'offerta specialistica di Beazley e la rete distributiva internazionale di Zurich attraverso il cross-selling.
No, il gruppo ha precisato che i risparmi, stimati in oltre 150 milioni di dollari, non saranno ottenuti attraverso riduzioni del personale. L'efficientamento riguarderà invece gli acquisti, le infrastrutture tecnologiche e immobiliari, alcune funzioni operative e i programmi di riassicurazione.
Secondo la direttrice finanziaria Claudia Cordioli, circa la metà dei benefici attesi sul capitale si realizzerà già nel 2026 tramite dividendi infragruppo. La quota rimanente dei benefici è invece prevista tra il 2027 e il 2028.
L'acquisizione darà un ulteriore impulso alla redditività, sebbene il target di un utile per azione core di almeno 51,9 dollari sia considerato raggiungibile anche su base organica. L'operazione dovrebbe incrementare l'utile per azione core a una cifra percentuale media nel 2027, con un ritorno sull'investimento superiore al 12% nel medio termine.